AMD и Broadcom: куда движутся технологии, маркетинг и спрос
Свежие отчёты AMD и Broadcom выглядят как две противоположные ставки на один и тот же бум. AMD собирает универсальную платформу и готова продать её любому. Broadcom делает заказные чипы вместе с несколькими крупнейшими клиентами. Посмотрим, где эти стратегии пересекаются, почему из-за агентов меняется спрос и как каждая компания превращает железо в заказы на миллиарды.
Сначала цифры
AMD заработала за квартал $13,4 млрд, на 45% больше, чем год назад. Из них $8,5 млрд принесли дата-центры (+97%), и рост ускоряется уже третий квартал подряд. Компания ждёт, что в четвёртом квартале выручка от ИИ-ускорителей впервые обгонит выручку от серверных процессоров.
У Broadcom выручка составила $29,6 млрд (+86%). На ИИ-полупроводники пришлось $16,7 млрд при росте в 221%, а 73% этой суммы, почти три четверти, дали заказные ускорители XPU.
Обе компании говорят, что рост упирается в производство, а не в спрос. Проверить это независимо нельзя, поэтому дальше мы опираемся только на цифры и контракты.
Две ставки на один бум
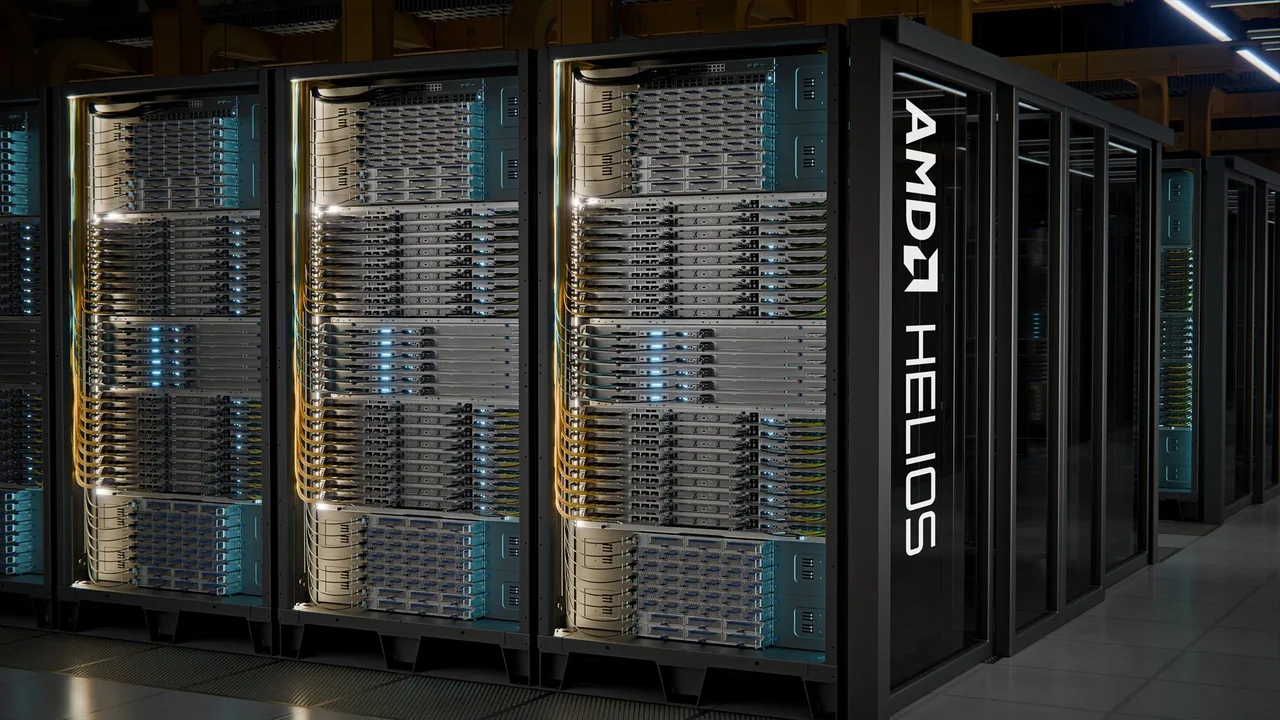
AMD продаёт платформу: графические ускорители Instinct, серверные процессоры EPYC и открытый софтовый стек ROCm. Купить всё это может кто угодно, будь то ИИ-лаборатория, гиперскейлер или банк. В готовом виде решение выглядит как стойка Helios: до 72 ускорителей, общая память и головные процессоры, которые управляют вычислениями.
Broadcom действует наоборот. Её XPU это заказной кремний: чип проектируют вместе с клиентом под конкретную модель и конкретную задачу. По словам главы компании, такой чип стоит вдвое дешевле GPU при сопоставимой производительности, но только на той задаче, под которую его сделали. Платой за это становятся негибкость и годы совместной разработки. Клиентов у Broadcom всего шесть: Google, OpenAI, Meta*, Anthropic и ещё двое, которых компания не называет.
Можно подумать, что две модели просто мешают друг другу. Они действительно борются за деньги одних и тех же покупателей, но уживаются вполне мирно. OpenAI закупает у AMD 6 ГВт ускорителей и параллельно разрабатывает свои чипы с Broadcom. Стоять эти чипы будут в стойках на EPYC, и AMD подтвердила это на своём звонке с инвесторами. Anthropic разворачивает TPU от Broadcom и при этом входит в число первых клиентов Helios. Лаборатории раскладывают заказы по разным корзинам намеренно: так проще торговаться с Nvidia, и есть запасной вариант, если у одного из поставщиков возникнет затор.
Что меняют агенты
В дата-центрах быстро растёт новая нагрузка. Это инференс, то есть ежедневная работа уже обученных моделей, и агенты, то есть программы, которые сами ставят себе задачи и обращаются к модели десятки раз подряд.
Отсюда два эффекта. Первый заметен у AMD: рекордные продажи EPYC компания прямо связывает с агентами. Один агент порождает десятки запросов к языковой модели, а распределением этих запросов, памятью и управляющими узлами занимаются обычные процессоры. Так что главный сюрприз квартала для AMD вовсе не ускорители, а процессорная выручка дата-центров.
Второй эффект проявляется у Broadcom: она делает отдельные чипы под инференс. Новый TPU v8i так и расшифровывается, буква i означает inference. Поколения MTIA у Meta* тоже заточены под инференс и рекомендации. Обучению и инференсу всё чаще нужно разное железо, а значит, ниша заказных чипов растёт.
Выигрывают обе компании, просто по-разному. AMD получает спрос на процессоры, где продолжает отбирать долю у Intel. Broadcom получает новые поколения заказных чипов под нагрузку, которая у каждого клиента своя.
Конкуренция переехала с чипа на систему
Стойка целиком. AMD продаёт Helios как готовый продукт: ускорители, память, сеть, охлаждение и головные процессоры в одном шкафу. Системным интеграторам она выпустила эталонный дизайн Helion, чтобы им не пришлось собирать такие стойки с нуля. Готовых стоек Broadcom не продаёт, но в чужих стойках именно её оборудование отвечает за связь между чипами.
Память. HBM, сверхбыстрая память, без которой ускоритель простаивает, дорожает и остаётся в дефиците. AMD прямо говорит о росте закупок памяти, а Broadcom называет её среди факторов, сдерживающих рост. Темп задаёт тот, кто заранее обеспечил себя памятью и субстратами. Поэтому Broadcom строит собственное производство субстратов в Сингапуре.
Сеть и оптика. Стойка на десятки ускорителей бесполезна, если чипы не успевают обмениваться данными. Коммутаторы Tomahawk 6 и технологию Ultra Ethernet от Broadcom используют и в кластерах на заказных чипах, и в части кластеров на GPU. Лазеров для оптических линий по всей индустрии не хватает, и Broadcom собирается втрое увеличить мощности на фосфиде индия. У AMD здесь позиция слабее: сетевую часть Helios поставляют партнёры.
Софт. Противостояние ROCm и CUDA для AMD давний фронт, и продвигается она там медленно. Из свежих шагов: к своему Ryzen AI Halo компания добавила год подписки Hugging Face Pro, чтобы разработчики сразу получали доступ к готовым моделям. Broadcom программную экосистему для заказных чипов не строит вовсе. Её софтовый бизнес это VMware, отдельное направление, с чипами напрямую не связанное.
Как это продаётся
Эта часть наша интерпретация публичных действий компаний, а не знание их внутренних мотивов. На наш взгляд, обе продают не только железо, но и возможность меньше зависеть от Nvidia. Просто делают это по-разному.
AMD продаёт позицию второй полноценной платформы. Она не гонится за рекордами в бенчмарках, а говорит о TCO, полной стоимости владения оборудованием за годы эксплуатации. Вместо «купите чип и соберите сами» предлагает готовые эталонные дизайны. Новые MI500 и MI600 разрабатывает вместе с ведущими ИИ-лабораториями за годы до выхода. Показательна сделка с OpenAI: варрант на акции AMD делает клиента соинвестором, которому выгоден успех платформы. В корпоративном секторе компания идёт через процессоры EPYC и Ryzen PRO (ими пользуются восемь из десяти крупнейших банков мира), а теперь предлагает Helion как готовую инфраструктуру для агентов.
Broadcom продаёт дефицит и статус. Четыре клиента из шести названы публично, объёмы в гигаваттах расписаны по годам, и это витрина для тех, кто ещё думает, стоит ли присоединяться. Совместная разработка на несколько поколений вперёд делает смену поставщика дорогой. Глава компании Хок Тан сам называет это глубоким рвом. Финансовая платформа XPV, созданная вместе с Apollo и Blackstone, по сути тоже маркетинговый инструмент: Broadcom помогает лабораториям без бюджетов гиперскейлера оплатить её чипы и тем самым подстёгивает спрос. Риск по гарантиям в этой схеме форма 10-Q оценивает максимум примерно в $29 млрд. В софте Broadcom, наоборот, спускается вниз по рынку: урезанный vSphere Express рассчитан на клиентов, которым полная VMware Cloud Foundation не по карману.
Если сопоставить подходы, у AMD сильнее маркетинг платформы и экосистемы. Зато Broadcom выигрывает там, где решается судьба отдельных сделок: она забирает клиента целиком и на несколько поколений вперёд. Обратная сторона узкая база. Шесть клиентов это и сила, и концентрация риска. Если у Anthropic что-то пойдёт не так, пострадают и темп роста Broadcom, и деньги по гарантиям. Это не наша догадка, об этом риске прямо пишет Rosenblatt.
Что говорят аналитики
- UBS считает, что рост AMD ограничен не спросом, а поставками, так что итоговый объём отгрузок решит цепочка поставок.
- Citi и Barclays видят в связке EPYC и Helios технологическое окно, какого у AMD раньше не было. Citi называет происходящее «скоростью убегания» в дата-центрах.
- Morningstar сообщает, что Google присматривается к новым поставщикам TPU, в том числе к MediaTek. Broadcom на звонке заявила, что выпустила TPU v8i раньше версии MediaTek, хотя начала разработку позже.
- Bernstein. Стейси Разгон прямо на звонке Broadcom посчитал вслух: из ориентиров выручки выходит $11-12 млрд оборудования на гигаватт мощности дата-центра, тогда как у конкурента примерно $40 млрд. Он спросил, не занижен ли план. Тан ответил, что компания считает консервативно, потому что не все заявленные гигаватты успеют стать работающими дата-центрами, и отдельно назвал $20-30 млрд на гигаватт. Это самое интересное расхождение квартала: либо Broadcom осторожничает, либо её доля в стойке меньше, чем у Nvidia.
Что дальше
Скорее всего, рынок не сойдётся к одному победителю. Универсальные ускорители и заказные чипы займут разные доли в одних и тех же дата-центрах, и обе компании это понимают. AMD проектирует стойки на EPYC так, чтобы в них могли работать и чужие чипы, а Broadcom продаёт сетевое оборудование и для кластеров на GPU. Зарабатывают они в одних и тех же дата-центрах и спорят за бюджеты одних и тех же клиентов, а главный общий соперник у них один, Nvidia.
В ближайшие два года темп определят не столько сами чипы, сколько земля, электричество, память, субстраты и лазеры. Компании вкладываются в обход этих ограничений заранее, ещё до того, как те попали в отчёты. Broadcom, например, строит производство субстратов и втрое наращивает лазерные мощности. Такие вложения капиталоёмки и обычно делаются под подтверждённые заказы, так что они косвенно говорят о том, что спрос реален.
Главный технологический рубеж, за которым стоит следить, агентные нагрузки. Если прогнозы обеих компаний верны и агенты станут основным потребителем вычислений, спрос сместится к процессорам, памяти и инференсу, а это выгодно сразу обеим моделям. Ближайшие проверки: отчёт Broadcom 9 декабря, где станет ясно, подтверждает ли компания удвоение ИИ-выручки на 2027 финансовый год, и поставки Helios в первой половине 2027 года.
* Meta Platforms Inc. признана экстремистской организацией и запрещена в РФ.